0

 Новости
 Полезные статьи
 Кейсы
Проблема: Заемщик за несколько дней оформил четыре кредита, а через пять месяцев сам подал на банкротство.
Решение: Не все обязательства списали в банкротстве.
Если все равно банкротиться, можно ли перед этим добрать кредитов? Ответ зависит от того, как суд оценит всю историю долгов: когда вы брали деньги, могли ли их вернуть и что делали после. Свежая позиция Верховного Суда показывает, где такой расчет начинает работать против должника.
В декабре 2022 года гражданин сам подал заявление о банкротстве. За пять месяцев до этого он за несколько дней оформил четыре кредита.
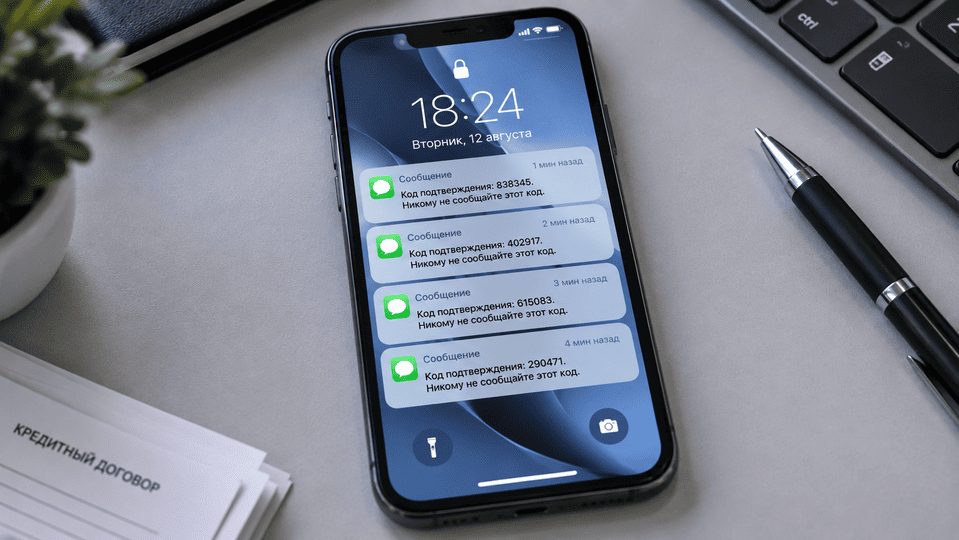
25 июля два банка выдали ему 372 000 и 300 000 рублей. 26 июля он получил еще 236 600 рублей, 27 июля — 91 000 рублей. Получилось почти миллион рублей за три дня.
В кредитных анкетах заемщик указывал доход 60–70 тысяч рублей в месяц. По данным Социального фонда, его максимальный ежемесячный доход за тот год составлял 31 тысячу. О других кредитах банкам он, как правило, напрямую не сообщал.
По кредиту Россельхозбанка должник платил с августа по октябрь и погасил около 24 тысяч рублей основного долга.
В апреле 2023 года суд признал гражданина банкротом и ввел реализацию имущества. Когда процедура закончилась, финансовый управляющий попросил освободить его от оставшихся обязательств.
Россельхозбанк и Совкомбанк возразили. Первая инстанция согласилась с кредиторами и сохранила долги перед ними. Апелляция освободила гражданина и от этих обязательств, окружной суд оставил это решение в силе. Россельхозбанк обратился в Верховный Суд.
Банк: за три дня заемщик резко увеличил кредитную нагрузку. Из-за сроков обновления кредитной истории следующий банк мог еще не видеть кредит, оформленный днем раньше. Кредитор считал, что должник действовал недобросовестно и оснований списывать его задолженность нет.
Должник: умышленно ложных сведений банкам не сообщал, а рассчитаться по кредитам помешали последующие жизненные обстоятельства. Во время банкротства он сотрудничал с участниками процедуры. Финансовый управляющий не выявил признаков фиктивного или преднамеренного банкротства, сокрытия или уничтожения имущества.
Верховный Суд обратился к статье 213.28 Закона о банкротстве. Освобождение от обязательств связано с добросовестностью должника. Если человек принимает обязательство без намерения его исполнить, такой долг после банкротства может сохраниться. При этом последствия могут касаться конкретных кредиторов, перед которыми должник вел себя недобросовестно.
В самой процедуре банкротства нарушений за должником не установили. Поэтому Верховный Суд оценил обстоятельства, при которых возникли кредитные обязательства.
Ключевым стал срок: значительная часть долгов появилась за три дня. Сведения о новом кредите включаются в кредитную историю с задержкой, поэтому очередной банк мог принимать решение, не видя полной нагрузки заемщика.
По мнению Верховного Суда, должник понимал, что банки получают неполную картину его финансового положения. Суд учел и дальнейшее исполнение договоров: по кредиту Россельхозбанка платежи шли два-три месяца, а погашено было немногим больше десятой части полученных денег.
Версию о последующих жизненных обстоятельствах Верховный Суд не принял: они возникли уже после оформления кредитов и не меняли оценку поведения заемщика в момент получения денег.
Один довод банка суд, напротив, отклонил. В анкете заемщика не было понятного требования перечислить другие кредиты. Верховный Суд указал, что банк как профессиональный участник рынка должен формулировать такие вопросы ясно. Однако остальных обстоятельств хватило для вывода о недобросовестности должника.
При этом Верховный Суд отдельно указал: ошибочная оценка человеком своих финансовых возможностей сама по себе не мешает списанию долгов. В этом споре вывод сложился из всей истории получения и погашения кредитов.
Долг перед Россельхозбанком не списали. От долга перед Совкомбанком и остальных обязательств, которые списала апелляция, должник остался освобожден.
«У этой истории знакомая отправная точка: человек уже понимает, что долгов много, и продолжает брать кредиты. Иногда он перекрывает старые платежи новыми, иногда рассчитывает выиграть время, иногда уже держит в голове будущее банкротство. Для суда важна вся последовательность событий.
Сам кредит перед банкротством ничего не решает. Люди теряют работу, доход, бизнес, сталкиваются с расходами, которых не планировали. Верховный Суд прямо признал, что человек может неверно оценить свои финансовые возможности. Такая ошибка еще не говорит о недобросовестности.
В этом деле картина сложилась из нескольких деталей: четыре кредита за три дня, кредитная история не успевала показать банкам новую нагрузку, заявленный доход расходился с подтвержденным, выплаты оказались небольшими. Каждая деталь получила значение в общей цепочке.
Показателен и спор вокруг банковской анкеты. Россельхозбанк пытался доказать, что заемщик скрыл другие кредиты. Верховный Суд этот аргумент не поддержал: если банк хочет получить конкретные сведения, вопрос должен быть понятным. И все же долг сохранился. Для вывода о поведении заемщика суду хватило других обстоятельств.
Есть еще один важный итог. Должник нормально вел себя уже во время банкротства: управляющий не нашел сокрытия имущества, фиктивного или преднамеренного банкротства. Это не перечеркнуло историю появления конкретного долга. Суд вернулся на несколько месяцев назад и оценил момент, когда человек получал деньги.
Поэтому банкротство не обнуляет прошлое обязательства. Если возникает спор о списании, даты кредитов, доход, долговая нагрузка и реальные платежи складываются в историю, по которой суд восстанавливает логику заемщика. В этом деле она закончилась тем, что процедура завершилась, а требование банка осталось».
О том, как устроено банкротство физического лица и как проходит процедура, мы подробно рассказывали отдельно.
Источник: Определение Верховного Суда РФ от 22 июля 2026 года № 301-ЭС26-525(3) по делу № А43-194/2023.





Региструрийся в сервисе Мой Юрист, чтобы получить бесплатную консультацию юриста
Получить консультацию
.webp)